Author: CODESM Support

Cómo elegir al agente de seguros comerciales adecuado en el sur de Texas

Group of ommercial Insurance Agent in South Texas agents

Cuando buscas agentes de seguros para empresas cerca de McAllen o en cualquier localidad del RGV, no solo buscas a alguien que te envíe un presupuesto. Estás eligiendo a un asesor local que debe entender cómo funciona tu negocio, detectar las lagunas en la cobertura, explicarte claramente tus opciones y estar disponible cuando surja una reclamación o se produzca un cambio importante en tu empresa.

Para las empresas del sur de Texas, conocer bien la zona puede marcar la diferencia. Las tiendas minoristas, los contratistas, las empresas de transporte, los almacenes, los despachos profesionales y otros negocios pueden enfrentarse a riesgos muy distintos según su ubicación y sus actividades. El Departamento de Seguros de Texas ofrece recursos sobre seguros de propiedad comercial, de responsabilidad civil, de accidentes laborales y otros tipos de seguros empresariales.

El mejor agente de seguros comerciales en el sur de Texas puede ayudarte a evaluar esos riesgos y a elegir una cobertura que se adapte a tu negocio sin que tengas que pagar por una protección que no necesitas.

Busca un agente de seguros comerciales que conozca bien el sur de Texas
Una agente de seguros hablando con una pareja afroamericana durante una reunión en la oficina.Un buen agente de seguros para empresas debe conocer las circunstancias locales que pueden afectar a tu negocio y a sus necesidades de seguro. En McAllen, Pharr, Weslaco, Laredo y otras localidades del sur de Texas, las empresas pueden tener que tener en cuenta los riesgos relacionados con los bienes inmuebles, las condiciones meteorológicas extremas, los riesgos relacionados con los vehículos, los equipos, el inventario, los empleados y otros factores operativos.

Conocer bien la zona es especialmente importante si tu negocio opera en McAllen, Pharr, Weslaco o Laredo, o en sus alrededores. Por ejemplo, es posible que las empresas necesiten un seguro de propiedad comercial, cobertura de responsabilidad civil, seguro de automóvil comercial, cobertura por accidentes laborales, protección de equipos y cobertura por interrupción de la actividad, dependiendo de cómo funcione tu negocio.

Pregunta a los posibles agentes cómo evalúan los riesgos específicos de tu ubicación y tu sector. Un agente de seguros para empresas con experiencia en la zona debería poder hablar contigo sobre tu edificio, tu equipamiento, tu stock, tus empleados, tus contratos, tus vehículos, el flujo de clientes y la preparación ante desastres, y no limitarse a preguntarte por tus ingresos anuales y darte un presupuesto rápido.

Elige agentes de seguros para empresas con experiencia relevante en el sector

Las necesidades de seguro varían mucho según el tipo de negocio. Un restaurante, una empresa de construcción, una consulta médica, una empresa de transporte, un almacén y una consultoría pueden necesitar un seguro de responsabilidad civil general, pero los riesgos a los que se enfrentan son muy distintos.

Busca un agente que tenga experiencia con negocios similares al tuyo. Debe entender las coberturas que puedan exigirte tus contratos, los propietarios, las entidades crediticias o tus clientes. Dependiendo de tu actividad, eso podría incluir un seguro de propiedad comercial, un seguro de responsabilidad civil general, un seguro de automóvil comercial, un seguro de accidentes laborales, un seguro de responsabilidad civil profesional, un seguro de responsabilidad cibernética, un seguro marítimo interno, cobertura de mercancías o un seguro de responsabilidad civil complementario.

Un agente debería explicarte por qué una póliza puede ser adecuada para tu negocio, incluyendo las limitaciones que puedan aplicarse.

Una pregunta útil que puedes hacer es: «¿Qué reclamaciones sueles ver en negocios como el mío?». Su respuesta puede revelar si entienden cómo funciona tu sector.

Encuentra un agente independiente con acceso a las aseguradoras

Uno de los mayores errores que cometen los empresarios es dar por hecho que todas las cotizaciones de seguros comerciales ofrecen la misma cobertura. Las primas pueden parecer similares, pero los límites de la póliza, las franquicias, las exclusiones, las cláusulas adicionales y la asistencia en caso de siniestro pueden variar bastante.

Un agente independiente puede ayudarte a comparar las opciones disponibles de varias aseguradoras, en lugar de limitarte a los productos de una sola compañía. Eso significa que puedes evaluar las coberturas una al lado de otra y tomar una decisión basándote en la relación calidad-precio, y no solo en el precio.

A la hora de comparar presupuestos de seguros comerciales, pídele a tu agente que te explique:

  • Límites de responsabilidad civil y de daños materiales
  • Franquicias
  • Exclusiones y cláusulas adicionales importantes
  • Si se incluye la cobertura por interrupción de la actividad empresarial
  • Límites contractuales obligatorios o certificados de seguro
  • Descuentos disponibles, pólizas combinadas o una póliza para empresarios (BOP)

No elijas la prima más baja sin revisar los detalles.

Evalúa el proceso de evaluación de riesgos del agente
Un asesor financiero con buena pinta y una pareja afroamericana usando un portátil durante una reunión en la oficina.

Un buen agente de seguros comerciales en el sur de Texas hace mucho más que venderte una póliza. Debería dedicar tiempo a entender cuáles son tus riesgos actuales y cómo pueden cambiar a medida que tu empresa crezca.

Una evaluación exhaustiva de riesgos puede incluir tu ubicación física, el valor de los bienes de la empresa, la nómina, los ingresos, los vehículos, las prácticas de seguridad, los contratos, la tecnología, las responsabilidades de los empleados y los planes de continuidad. También debería identificar posibles lagunas en la cobertura, como la cobertura contra inundaciones, la cobertura por interrupción de la actividad, el seguro de responsabilidad civil profesional o los límites que no se han adaptado al aumento de los costes de reposición.

Un buen agente también programará revisiones periódicas de la póliza. Los cambios en tu negocio, como contratar a empleados, abrir una nueva sede, comprar equipamiento, ampliar los servicios o firmar nuevos contratos, pueden afectar a tus necesidades de seguro empresarial en el sur de Texas.

Pregunta sobre los aspectos a tener en cuenta en los seguros para negocios transfronterizos

Las empresas de la región fronteriza del sur de Texas tienen riesgos específicos. Si tu empresa transporta mercancías, presta servicios a clientes, tiene empleados, posee propiedades o trabaja con proveedores en México, es posible que tu póliza de EE. UU. no cubra automáticamente todas las actividades que se realicen más allá de la frontera.

Esto es especialmente importante para las empresas de transporte por carretera, logística, distribución, aduanas, almacenamiento e importación y exportación.

Hazle preguntas directas a tu agente:

  • ¿Mi póliza cubre las operaciones, los vehículos o los bienes en México?
  • ¿Necesito una cobertura específica para México o una cláusula adicional internacional?
  • ¿Están debidamente asegurados los traslados de carga, los vehículos alquilados y las mercancías en tránsito?
  • ¿Cómo se gestionaría una reclamación transfronteriza?

Un agente de seguros local del sur de Texas debería ayudarte a averiguar dónde termina tu cobertura en EE. UU. y qué protección adicional podría ser adecuada.

Da prioridad a la capacidad de respuesta y a la atención de reclamaciones

Es fácil pasar por alto los seguros hasta que surge algún problema. Cuando un cliente sufre una lesión, un vehículo sufre daños, una tormenta afecta a tu local o un cliente te pide un certificado de seguro, necesitas un agente que te ofrezca una atención ágil en caso de siniestro y se comunique con claridad.

Antes de elegir una agencia, pregunta quién se encargará de las solicitudes de servicio y de las consultas sobre reclamaciones. Averigua en cuánto tiempo puedes esperar una respuesta y si tendrás una persona de contacto específica.

Evita estos errores con los seguros a la hora de elegir un agente comercial
Un asesor financiero muy alegre dándose la mano con un hombre que ha venido con su mujer a una reunión en la oficina.

Elegir al agente de seguros comerciales adecuado en McAllen y el sur de Texas es tan importante como elegir la póliza adecuada. Uno de los mayores errores que cometen los empresarios es elegir a un agente basándose únicamente en el primer presupuesto de seguro comercial, la prima más baja o un resultado de búsqueda en Internet que les resulte cómodo. En lugar de eso, tómate tu tiempo para comparar la experiencia específica en el sector, el acceso a las aseguradoras, la capacidad de respuesta y la calidad de la evaluación de riesgos. Un agente local con experiencia puede ayudarte a identificar posibles lagunas en la cobertura y recomendarte una protección que se adapte a los riesgos específicos de tu negocio.

También deberías evitar esperar a que llegue el momento de la renovación o a que se acabe el plazo del contrato para hacer preguntas. Una revisión proactiva de la póliza te da más tiempo para comparar opciones y subsanar las lagunas en la cobertura.

Pide asesoramiento sobre seguros comerciales para tu empresa del sur de Texas

Un buen agente debería ayudarte a sentirte bien informado, no presionado. Debería explicarte tus opciones, ayudarte a comparar coberturas y diseñar un plan adaptado a los riesgos a los que se enfrenta realmente tu empresa.

Tanto si vas a contratar un seguro por primera vez como si quieres revisar una póliza que ya tienes, SafeGuard Insurance Agency puede ayudarte. Pide una consulta hoy mismo para comparar tus opciones y asegurarte de que tu negocio cuenta con la protección que necesita.
Por qué los conductores de Laredo pagan más por el seguro de coche y cómo ahorrar

car incident protective and car insurance policy examining insurance

El seguro de coche puede parecer un gasto importante para los conductores de Laredo, y casi nunca hay una única razón que explique el precio. Las aseguradoras tienen en cuenta una serie de factores locales y personales, desde los patrones de tráfico y los costes de reparación hasta tu vehículo, tu historial de conducción, las opciones de cobertura y el lugar donde guardas el coche.

La buena noticia es que una prima más alta no significa que tengas que conformarte con una cobertura insuficiente ni dejar de buscar formas de ahorrar. Entender qué factores influyen en el precio de los seguros de coche en Laredo, Texas, puede ayudarte a tomar decisiones más acertadas, comparar pólizas con confianza y proteger tu presupuesto sin pasar por alto riesgos importantes.

Por qué las tarifas del seguro de coche en Laredo pueden ser más altas

Una mujer india está sentada en un escritorio, sostiene un documento, lee una carta y se siente decepcionada y conmocionada por las malas noticias. Problemas económicos, un aviso de deuda bancaria, resultados de pruebas médicas que indican problemas de salud, facturas domésticas enormes.Las compañías de seguros calculan las tarifas en función de la probabilidad y el coste potencial de una reclamación. En Laredo, hay varias circunstancias que pueden hacer que las primas sean más altas.
Las carreteras locales con mucho tráfico, el tráfico de personas que se desplazan al trabajo, los vehículos comerciales y los viajes transfronterizos pueden aumentar el riesgo de sufrir accidentes. Cuando se producen siniestros, los costes de las piezas del vehículo, las reparaciones, los coches de alquiler y la asistencia médica también pueden influir en lo que cobran las aseguradoras con el tiempo. Los robos, el vandalismo, los daños causados por las condiciones meteorológicas y los conductores sin seguro son otros factores que pueden influir en las tarifas en el sur de Texas.

Tu perfil personal también es importante. Las aseguradoras suelen tener en cuenta:

  • Tu historial de conducción, incluyendo accidentes, multas y siniestros anteriores
  • La marca, el modelo, la antigüedad y el valor de tu coche
  • ¿Con qué frecuencia y qué distancia conduces?
  • Los conductores que figuran en tu póliza
  • Los límites de tu cobertura y la franquicia
  • Dónde tienes el coche aparcado
  • ¿Hay algún descuento disponible o pólizas combinadas?

SafeGuard explica que la antigüedad y el modelo de tu coche, tu historial, los conductores adicionales, la franquicia y las opciones de cobertura pueden influir en lo que pagas por el seguro de coche en Laredo. Aunque no puedes controlar todos los factores del mercado, sí puedes controlar que tu póliza se adapte bien a tus necesidades.

Conoce el mercado local de los seguros

Revisión de coches, concepto de taller de mantenimiento de vehículos. Un mecánico de coches escribiendo una lista de tareas en un portapapeles, un mecánico revisando el motor para calcular el coste de la reparación, un ingeniero inspeccionando el mantenimiento en un taller de coches

Antes de elegir una póliza, tómate tu tiempo para conocer bien tus opciones. No todas las aseguradoras evalúan el riesgo ni ofrecen descuentos exactamente de la misma manera. Puede que una compañía ofrezca una tarifa más ventajosa si tienes un historial de conducción impecable, mientras que otra puede ser más competitiva para un hogar con varios vehículos, un conductor adolescente o una póliza combinada de hogar y coche.

Trabajar con una agencia independiente puede simplificar este proceso. En lugar de ponerte en contacto con una aseguradora tras otra por tu cuenta, puedes comparar varias opciones de cobertura a la vez. SafeGuard es una agencia independiente que ayuda a los conductores a evaluar pólizas personalizadas de varias aseguradoras, en lugar de limitarte a las ofertas de una sola.

El conocimiento de la zona también es importante. Los conductores de Laredo pueden tener prioridades diferentes a las de los conductores de otras partes de Texas, sobre todo cuando los viajes frecuentes por autopista, el tráfico comercial, la preocupación por los robos y los cruces fronterizos forman parte de su día a día.

No te limites a la cobertura mínima de responsabilidad civil de Texas

En Texas, los conductores que tengan un seguro de responsabilidad civil de al menos 30/60/25: 30 000 dólares por lesiones corporales por persona, 60 000 dólares por lesiones corporales por accidente y 25 000 dólares por daños materiales. Estos límites cumplen con el mínimo legal, pero puede que no sean suficientes tras un accidente grave.

La cobertura de responsabilidad civil cubre las lesiones o los daños que causes a terceros. No cubre la reparación de tu propio coche ni tus propias lesiones en todas las situaciones. Dependiendo de tus necesidades, una póliza de seguro de coche de Laredo también puede incluir:

Tipo de cobertura Qué cubre
Colisión Te ayuda a cubrir los daños de tu coche tras un accidente con otro vehículo u objeto.
A todo riesgo Cubre los siniestros que no sean por colisión, como robos, vandalismo, incendios, granizo, inundaciones o caída de objetos.
Conductores sin seguro o con seguro insuficiente Te puede ayudar si el conductor culpable tiene poco o ningún seguro.
Protección contra lesiones personales (PIP) o cobertura de gastos médicos Puede ayudarte a cubrir ciertos gastos relacionados con lesiones, tanto para ti como para tus pasajeros.
Asistencia en carretera y reembolso del alquiler Servicios opcionales que pueden resultar muy útiles tras un siniestro cubierto.

Analiza cómo utilizas tu coche antes de decidir qué incluir. Si tienes tu coche a crédito o en leasing, es posible que tu entidad te exija un seguro a todo riesgo. Si eres propietario de un coche antiguo y lo tienes pagado, compara el valor del vehículo con el coste de contratar esas coberturas.

Evalúa cuáles son tus necesidades reales de cobertura

La póliza más barata no siempre es la más asequible cuando se produce un siniestro. Una prima baja puede ir acompañada de franquicias más altas, límites más bajos o exclusiones que te obliguen a pagar más de tu propio bolsillo.

Hazte unas cuantas preguntas prácticas:

  • ¿Podría permitirme sustituir o reparar mi coche tras un siniestro con el conductor sin seguro?
  • ¿Mis límites de responsabilidad actuales protegerían mis ingresos y mi patrimonio tras un accidente grave?
  • ¿Sueles llevar a familiares, compañeros de trabajo o pasajeros?
  • ¿Ha incorporado mi familia a un conductor adolescente, un coche nuevo o un trayecto diferente al trabajo?
  • ¿Tengo ahorros suficientes para cubrir la franquicia que he elegido?

Los cambios en tu vida también deberían ser motivo para revisar tu póliza. Una mudanza, un matrimonio, un divorcio, un nuevo trabajo, la compra de un coche o un cambio en el kilometraje diario pueden afectar tanto a tus necesidades de cobertura como a tu tarifa. SafeGuard recomienda que reevalúes y compares la cobertura cuando se produzcan cambios importantes en tu vida, para que tu póliza se adapte a tus circunstancias.

Compara bien las ofertas: no te fijes solo en las primas

Comparar precios es una de las formas más efectivas de encontrar la mejor relación calidad-precio. Sin embargo, comparar presupuestos solo sirve si cada uno se basa en una cobertura similar.

Cuando analices las opciones, compara:

Factor clave para comparar En qué fijarte Póliza A Póliza B
Límites de responsabilidad ¿Cumple o supera los mínimos estatales (30/60/25)? [ ] [ ]
Franquicias ¿Son asequibles los deducibles por colisión y a todo riesgo que tienes que pagar de tu bolsillo? [ ] [ ]
Conductores sin seguro o con seguro insuficiente ¿Estás cubierto si el conductor culpable no tiene seguro? [ ] [ ]
Complementos y ampliaciones ¿Se incluyen la asistencia en carretera y el reembolso del alquiler? [ ] [ ]
Exclusiones y limitaciones ¿Hay alguna restricción en cuanto a los conductores, las ubicaciones o el uso del vehículo? [ ] [ ]
Descuentos aplicables ¿Se aplican descuentos por paquetes, por buen historial de conducción o por domiciliación bancaria? [ ] [ ]
Reclamaciones y atención al cliente ¿Ofrece la aseguradora la posibilidad de presentar reclamaciones las 24 horas del día, los 7 días de la semana, y atención local? [ ] [ ]

Una póliza con una cuota mensual más baja puede acabar saliendo más cara más adelante si ofrece una cobertura considerablemente menor. Las comparaciones anuales son especialmente útiles porque las aseguradoras pueden actualizar los precios, las condiciones de suscripción y los programas de descuentos.

Consejos prácticos para que los conductores de Laredo ahorren

Ahorrar dinero y gestionar bien el dinero que tienes puede ayudarte a financiar el coste de un préstamo para un coche mediante estrategias bancarias y empresariales cuando decidas comprarlo. dinero, coche, ahorro, dinero que tienes, finanzas, préstamo, coste, negocios.No hay ningún descuento garantizado para todos los conductores, pero hay varias estrategias pueden ayudarte a reducir tu prima:
  • Agrupa las pólizas que cumplan los requisitos: si combinas tu seguro de coche con el de vivienda, el de inquilino u otras pólizas, podrías conseguir un descuento.
  • Mantén un historial limpio: conducir con prudencia puede ayudarte a conseguir mejores tarifas con el tiempo.
  • Pregunta por los descuentos por características de seguridad: los dispositivos antirrobo, las alarmas, los sistemas de localización y ciertas características de seguridad del vehículo pueden ser de ayuda.
  • Elige una franquicia que te puedas permitir: aumentar la franquicia puede reducir tu prima, pero asegúrate de que puedas pagarla sin problemas en caso de siniestro.
  • Paga el importe total o utiliza la domiciliación bancaria: algunas aseguradoras ofrecen descuentos por la forma de pago.
  • Revisa todos los conductores y vehículos: asegúrate de que los datos de tu póliza sean correctos y de que no estés pagando por coberturas que ya no necesitas.
  • Pregunta por los programas para estudiantes, de bajo kilometraje y basados en el uso: los requisitos varían según la aseguradora y el perfil del conductor.

Conducir por la frontera: algo importante que hay que tener en cuenta en Laredo

Un chico sentado en el coche con las llaves en la manoSi vas a México en coche, no des por hecho que tu póliza de coche estándar de EE. UU. te cubrirá allí. Por lo general, una póliza de EE. UU. no ofrece la cobertura necesaria para conducir legalmente en México. Es posible que necesites una póliza de seguro de coche mexicana aparte antes de cruzar la frontera.
La cobertura más adecuada para ti puede depender de la frecuencia con la que viajes, la duración de tus estancias, por dónde conduzcas y si llevas un remolque o transporteas equipo relacionado con tu negocio. Revisa los detalles antes de viajar, en lugar de descubrir que te falta algo después de un accidente.

Los conductores de RGV y McAllen pueden aplicar estas mismas estrategias para ahorrar

El mismo enfoque se aplica en todo el Valle del Río Grande. Los conductores de las localidades cercanas, como McAllen, Weslaco, Edinburg, Rio Grande City y Brownsville, deberían comparar las pólizas en función de sus hábitos de conducción reales y los riesgos locales, y no solo por el precio.

Encuentra una cobertura que se ajuste a tu presupuesto

Pagar más por el seguro de coche en Laredo puede ser frustrante, pero la solución no es optar automáticamente por el límite más bajo posible. Revisa tu póliza actual, identifica las lagunas, pregunta por los descuentos y compara presupuestos equivalentes de varias aseguradoras.

Agencia de Seguros SafeGuard puede ayudarte a valorar las opciones de seguro de coche en Laredo (Texas) que combinan una protección fiable con tu presupuesto. Pide un presupuesto hoy mismo y déjate asesorar para encontrar una cobertura adaptada a tu forma de conducir

Cómo pueden las empresas de la frontera de Laredo reducir los costes de los seguros comerciales

The businessman keeps sea cargo containers under a guarantee of protection. Trade security, logistics protection, freight insurance, supply chain stability, international business. Risk management

Dirigir un negocio en Laredo significa operar en uno de los principales puntos de paso comerciales de la frontera entre EE. UU. y México. Tanto si gestionas una flota de camiones, una agencia de despacho de aduanas, un almacén o una empresa de logística, tu negocio se enfrenta a riesgos específicos, transporte transfronterizo de mercancías, grandes volúmenes de tráfico, normativas complejas y márgenes ajustados.

Esas circunstancias pueden hacer que suban los costes de tu seguro comercial. Pero con la estrategia adecuada, puedes reducir las primas sin aumentar el riesgo. A continuación te explicamos cómo las empresas de la zona fronteriza de Laredo pueden abordar la cobertura de seguros de forma más estratégica y mantener los costes bajo control.

¿Por qué las empresas de la zona fronteriza de Laredo tienen que pagar más por los seguros?

Plano aislado de una señal que indica a los vehículos comerciales cómo llegar a la frontera con EE. UU./Señal para vehículos comerciales hacia la frontera con EE. UU./Plano aislado de una señal que indica a los vehículos comerciales cómo llegar a la frontera con EE. UU.Las empresas de transporte suelen considerar que las operaciones con sede en Laredo son cuentas de mayor riesgo. Entre los factores más comunes se encuentran:
  • Exposición transfronteriza. El transporte de mercancías entre EE. UU. y México conlleva una serie de incertidumbres: retrasos en la aduana, traslados de carga, robos y marcos legales diferentes.
  • Transporte pesado y uso de flotas. Cuantas más millas se recorran, sobre todo por corredores comerciales muy transitados, mayor es el riesgo de colisiones y de responsabilidad civil. A menudo se necesitan a menudo son necesarios.
  • Valores concentrados de inmuebles y mercancías. Los almacenes, los patios y los centros logísticos de Laredo pueden almacenar millones en existencias y equipamiento en un solo lugar.
  • El cumplimiento normativo es complicado. Las normas del DOT, la FMCSA, la OSHA, las aduanas y las normativas internacionales influyen en cómo ven los aseguradores tu riesgo.

Las aseguradoras tienen en cuenta todo esto a la hora de fijar tus primas. El objetivo no es luchar contra la realidad de los riesgos fronterizos, sino gestionarlos y presentarlos de forma que consigas mejores tarifas.

Empieza con una base sólida: lo esencial sobre los seguros empresariales en Laredo, Texas

Antes de recortar gastos, asegúrate de que tus cimientos sean sólidos. No tener suficiente cobertura, clasificar mal tu negocio o contratar una combinación inadecuada de pólizas puede salirte mucho más caro tras un siniestro.

Las empresas fronterizas de Laredo suelen necesitar una combinación de:

  • Responsabilidad civil general: por lesiones a terceros o daños materiales.
  • Inmuebles comerciales: para edificios, patios, contenido y equipamiento.
  • Cobertura de seguros de automóviles y camiones comerciales: para vehículos tractores, remolques y riesgos relacionados con vehículos alquilados o que no son de tu propiedad.
  • Transporte de mercancías y transporte marítimo interior: para mercancías en tránsito y maquinaria móvil.
  • La indemnización por accidentes laborales es especialmente importante para la seguridad en los almacenes, los patios y entre los conductores.
  • Seguro profesional y de responsabilidad civil por errores y omisiones: fundamental para los agentes de aduanas, los transportistas y los consultores de logística.

Trabajar con una agencia local independiente y con experiencia puede ayudarte a crear un programa de cobertura a medida para las operaciones fronterizas, en lugar de tener que recurrir a pólizas genéricas.

Agrupa y coordina tus pólizas para conseguir mejores precios

Un camión autónomo con remolque, controlado por inteligencia artificial, cruza un puente sobre el río. Entrega de mercancías, el transporte del futuro. Inteligencia artificial. Conducción autónoma.Una de las formas más eficaces de reducir los costes de los seguros comerciales, sin recortar la cobertura, es agrupar y coordinar tus pólizas.
Estrategias que suelen generar ahorros:

  • Usa una póliza para empresarios (BOP) o un paquete cuando sea adecuado. Para empresas pequeñas o medianas, combinar la responsabilidad civil general y la cobertura de bienes en un único paquete suele salir más barato que contratar pólizas por separado. Se pueden incluir varias coberturas en un mismo programa.
  • Consolida con menos operadores. Si puedes, contratar tu seguro de responsabilidad civil general, de propiedad y de automóvil comercial con la misma aseguradora te puede permitir beneficiarte de descuentos por contratar varias pólizas.
  • Ajusta las fechas de renovación. Que las pólizas se renueven al mismo tiempo ayuda a tu agente a vender toda tu cartera como un único paquete, lo que ofrece a las aseguradoras una oferta más amplia y atractiva para que puedan ofrecer precios competitivos.
  • Elimina los solapamientos y las lagunas. Una revisión exhaustiva puede sacar a la luz coberturas duplicadas o cláusulas adicionales innecesarias por las que estás pagando, sobre todo cuando se han contratado diferentes pólizas en momentos distintos.

La clave no es simplemente que «cuanto más barato, mejor», sino crear paquetes más inteligentes que mantengan la cobertura y, al mismo tiempo, aumenten tu poder de negociación.

Usa la gestión de riesgos para reducir las primas sin aumentar el riesgo

Las aseguradoras premian a las empresas que gestionan activamente los riesgos. Para las empresas de la zona fronteriza de Laredo, incluso las mejoras más modestas en materia de seguridad pueden suponer, con el tiempo, reducciones significativas en las primas.

Ten en cuenta estos pasos:

  • Mejora la seguridad de los conductores y la gestión de la flota.
    • Aplica criterios estrictos de contratación y selección de conductores.
    • Usa la telemática o el seguimiento por GPS para controlar el comportamiento de los conductores.
    • Aplica las normas sobre velocidad, descansos y conducción distraída.
      Las normas de transporte por carretera y los seguros de la región del RGV también se pueden aplicar a las flotas de Laredo.
  • Reforzar la seguridad del almacén y del patio.
    • Vallas, puntos de acceso controlado, iluminación de seguridad y cámaras.
    • Sistemas de alarma y accesos vigilados.
    • Procedimientos claros sobre la cadena de custodia de la mercancía.
  • Mejora la protección contra incendios y catástrofes.
    • Rociadores, extintores y sistemas eléctricos en buen estado.
    • Mantenimiento documentado de los sistemas de climatización, refrigeración y otros sistemas críticos.
    • Planes de emergencia para tormentas de viento, inundaciones u otros riesgos locales.
  • Formación oficial en materia de seguridad.
    • Formación periódica para los operarios de carretillas elevadoras, el personal de almacén y los conductores.
    • Normas de seguridad por escrito y procedimientos para notificar incidentes.

Cuando tu agente pueda demostrar estos controles a los aseguradores, con la documentación correspondiente, es más probable que las aseguradoras te ofrezcan mejores tarifas, apoyo en el control de siniestros y condiciones más amplias.

Calcula bien el valor de tus bienes y tu carga

Un empresario trabajando en la oficina con una calculadora. Cálculo de los costes logísticos. Un camión de juguete de carga sobre la mesa.Las valoraciones precisas son fundamentales en un centro comercial como Laredo, donde el valor de los inmuebles y de la mercancía puede variar mucho.
Para evitar pagar de más y llevarte sorpresas desagradables tras una pérdida:

  • Actualiza con frecuencia tu lista de valores.
    Asegúrate de que los edificios, el equipamiento y el inventario reflejen los costes de reposición actuales, y no estimaciones desactualizadas.
  • Ten en cuenta las fluctuaciones estacionales y las relacionadas con los contratos.
    Si el valor de tu inventario o de tu carga se dispara durante determinadas temporadas o contratos, piensa en cómo están estructurados tus límites y franquicias para que se adapten a ese riesgo.
  • Entiende las cláusulas de coseguro.
    Asegurar una propiedad por debajo de su valor para «ahorrar dinero» puede salirte caro si se aplica una penalización por coseguro. Una valoración adecuada es fundamental tanto para la cobertura como para el control de costes.
  • Comprueba los límites de cobertura de la carga con respecto a las cargas reales.
    Para envíos de gran valor, asegúrate de que los límites de cobertura de tu seguro de transporte por carretera o de transporte terrestre sean suficientes, pero sin que estén fijados sistemáticamente por encima de lo necesario para tu carga habitual.

El objetivo es encontrar el equilibrio: no pagues por una cobertura que no necesitas, pero tampoco expongas a tu empresa a un infraseguro que pueda acarrear consecuencias catastróficas.

Asóciate con una agencia de seguros independiente en Laredo

Una de las herramientas más importantes con las que cuentas es quién te representa ante el mercado de los seguros.

Una agencia independiente que conozca bien Laredo, la frontera y la logística puede:

  • Compara varias aseguradoras con las mejores valoraciones para encontrar programas de seguros empresariales en Laredo, Texas.
  • Presenta tu proyecto de la mejor manera posible, haciendo hincapié en la seguridad, el cumplimiento normativo y la experiencia.
  • Adapta la cobertura a tus operaciones específicas, ya sean de transporte por carretera, almacenamiento, despacho de aduanas, fabricación o servicios transfronterizos. te informo
  • Te ayudaremos a adaptar tu estrategia de seguros a medida que tu negocio crezca o cambien las normativas.

Agencia de Seguros SafeGuard es una agencia independiente especializada en soluciones comerciales a medida en todo Texas, incluyendo Laredo y otros mercados clave. Cuando trabajas con un asesor en lugar de con un comercial de una sola compañía, obtienes más opciones, conocimiento del mercado local y una estrategia a largo plazo, no solo un presupuesto puntual.

Apoyo a las empresas fronterizas del RGV

Muchas empresas de logística y comercio de Laredo también cuentan con instalaciones o socios en todo el Valle del Río Grande. Las agencias independientes que conocen bien el comercio fronterizo suelen dar servicio a una región más amplia que abarca todo el Valle del Río Grande.

Si tu presencia se extiende hasta el RGV, armonizar tu estrategia de seguros en todas las sedes puede:

  • Simplifica tu cobertura y el proceso de reclamación
  • Mejorar la coherencia en los límites y las cláusulas adicionales
  • Te ayudamos a sacar el máximo partido a tu prima total para conseguir mejores precios

Pide un presupuesto a medida para tu negocio en Laredo

Cada negocio fronterizo es diferente. La forma más eficaz de reducir los costes del seguro comercial es contar con que un experto que revise tus pólizas actuales, tus operaciones y tus controles de riesgo, y que diseñe un programa adaptado a tus riesgos reales.

Si quieres conocer las opciones de seguros para empresas en Laredo, Texas, pide un presupuesto personalizado. Una breve charla hoy puede ayudarte a conseguir una cobertura más adecuada y un ahorro a largo plazo para tu negocio en la frontera de Laredo.

Preguntas frecuentes: Cómo reducir los costes de los seguros comerciales para las empresas de la frontera de Laredo

1. ¿Cómo puedo reducir las primas de mis pólizas de seguro empresarial en Laredo, Texas, sin reducir la cobertura?
Céntrate en la gestión de riesgos y en la estructura de la póliza, no solo en los límites mínimos. Mejora la seguridad de los conductores, la protección y su formación; agrupa las pólizas cuando sea conveniente; y asegúrate de que tus valoraciones sean precisas. Después, pide a un agente independiente que vuelva a ofrecer tu cuenta a varias aseguradoras.

2. ¿Son automáticamente más caras de asegurar las operaciones fronterizas y transfronterizas?
Puede que sí, debido a los riesgos añadidos relacionados con la carga, la responsabilidad civil y la normativa. Pero si puedes demostrar que cuentas con controles sólidos, como socios verificados, procedimientos documentados y el cumplimiento de la normativa estadounidense y mexicana, es posible que las aseguradoras te ofrezcan precios competitivos.

3. ¿Es una franquicia más alta una buena forma de reducir los costes de mi seguro comercial en Laredo?
A veces. Unas franquicias más altas pueden reducir las primas, pero solo si tu presupuesto te permite hacer frente a los gastos que tendrás que pagar de tu bolsillo en caso de siniestro. Tu agente debería hacerte comparativas detalladas para que puedas ver si el ahorro compensa el mayor riesgo.

4. ¿Con qué frecuencia debería revisar mi póliza de seguro empresarial en Laredo?
Al menos una vez al año, o cada vez que añadas sedes, vehículos, contratos importantes o servicios transfronterizos. Las revisiones anuales, con el asesoramiento de una agencia como SafeGuard, ayudan a detectar lagunas, solapamientos y oportunidades de ahorro que se han pasado por alto.

5. ¿Pueden las pequeñas empresas de Laredo seguir beneficiándose de estrategias especializadas de seguros comerciales?
Sí. Incluso las pequeñas empresas de logística, las tiendas minoristas o los servicios profesionales de Laredo pueden beneficiarse de paquetes a medida, la cobertura de responsabilidad civil y las medidas de gestión de riesgos.

Revisión del seguro de hogar: 8 lagunas en la cobertura que se les pasan por alto a los propietarios de McAllen

A person holding a miniature house beside a laptop with “home insurance” text represents property coverage, financial protection, and risk management for homeowners and investors.

La primavera es el momento perfecto para poner orden en tu casa y en tu póliza de seguro. Muchos propietarios que buscan un seguro de hogar en McAllen, Texas, se fijan sobre todo en el precio, dando por hecho que una póliza estándar les protegerá por completo. Sin embargo, cuando llegan las tormentas, se rompen las tuberías o surgen reclamaciones por responsabilidad civil, las lagunas en la cobertura suelen quedar dolorosamente claras.

Una revisión adecuada de la póliza puede ayudarte a detectar esas lagunas antes de que se conviertan en problemas costosos. La agencia de seguros SafeGuard ayuda a los propietarios de viviendas de todo el Valle del Río Grande a entender su cobertura y a comparar opciones de forma más eficaz.

A continuación, te explicamos cómo pueden los propietarios de viviendas de McAllen revisar su cobertura y cuáles son las ocho lagunas más comunes en los seguros de la región.

Todo lo que necesitas saber sobre el seguro de hogar en McAllen

Los propietarios de viviendas en McAllen y en todo el Valle del Río Grande se enfrentan a una combinación única de riesgos, lo que influye directamente en cómo se estructuran las pólizas de seguro. Las aseguradoras locales insisten en que la cobertura debe reflejar las realidades de la región, como las tormentas, el riesgo de inundaciones y el aumento de los costes de reconstrucción.

Entre los factores de riesgo locales más comunes se encuentran:

  • Tormentas eléctricas intensas y granizo
  • Lluvias intensas y sistemas tropicales ocasionales
  • El calor extremo está afectando a los tejados, a los sistemas de climatización y a las tuberías
  • El aumento de los costes de construcción y de mano de obra

Debido a estos riesgos, muchas políticas en este ámbito incluyen:

  • Franquicias distintas para el viento y el granizo
  • Condiciones más estrictas para la cobertura del tejado
  • Exclusiones específicas para ciertos tipos de daños causados por el agua

Por eso es tan importante no solo «tener una póliza», sino entender cómo gestiona tu aseguradora concreta los riesgos típicos de McAllen y el RGV. El asesoramiento local es especialmente importante en McAllen, donde los agentes independientes ayudan a los propietarios a comparar opciones de cobertura y a entender mejor las diferencias entre las pólizas, lo que facilita detectar lagunas que, de otro modo, se te pasarían por alto.

8 lagunas en la cobertura que los propietarios de viviendas de McAllen suelen pasar por alto

Construcción de viviendas nuevas en McAllen, Texas

Mientras revisas tu póliza, presta atención a estas ocho áreas problemáticas.

1. Franquicias por viento y granizo que no te esperabas

Muchos propietarios no saben que su póliza incluye una franquicia específica para daños por viento y granizo, que suele calcularse como un porcentaje del valor asegurado de la vivienda.

Por ejemplo:

  • Una franquicia del 2 % sobre una vivienda de 300 000 dólares = 6 000 dólares de tu bolsillo

Estas estructuras son habituales en zonas propensas a las tormentas, como McAllen. Se recomienda a los propietarios que revisen bien las condiciones de la franquicia, sobre todo antes de que empiece la temporada de tormentas.

Echa un vistazo a tu póliza para ver si incluye:

  • Una franquicia independiente por viento/granizo o por tormentas con nombre propio
  • Franquicias porcentuales frente a franquicias fijas
  • ¿Hay alguna exclusión por daños estéticos en el tejado?

2. No hay cobertura para las inundaciones causadas por la subida del nivel del agua

Las pólizas estándar de seguro de hogar no cubren los daños por inundación causados por la subida del nivel del agua, entre los que se incluyen:

  • El agua de la calle está entrando en casa
  • Desbordamiento por lluvias torrenciales
  • Sobrecargas en el sistema de desagüe

El riesgo de inundaciones es una de las principales preocupaciones en el Valle del Río Grande, incluso fuera de las zonas oficiales de inundación. A menudo se recomienda a los propietarios que contraten un seguro específico contra inundaciones para tener una protección completa.

Medida a tomar:

  • Confirma por escrito si las inundaciones están excluidas (casi siempre lo están).
  • Pregunta a tu agente por una póliza de seguro contra inundaciones independiente, respaldada por la FEMA o por una aseguradora privada. La prima suele ser más baja de lo que esperan los propietarios, sobre todo en las zonas de menor riesgo.

3. Problemas con el alcantarillado, los desagües o atascos en el suministro de agua

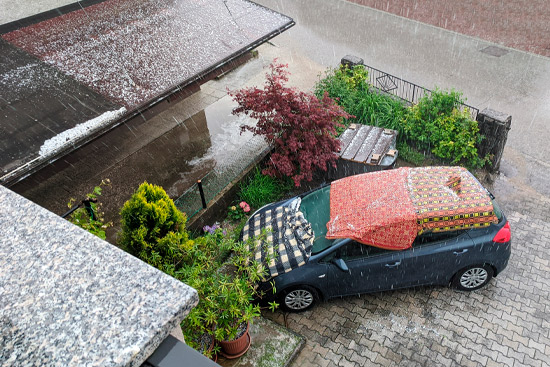
Coche cubierto con mantas durante una fuerte granizada. Protección del coche contra el granizo en caso de tormenta

Los daños por agua también pueden producirse dentro de la casa debido a:

  • Atascos en el alcantarillado
  • Desagües atascados
  • Averías en las bombas de sumidero

Estos siniestros suelen quedar excluidos, a menos que se incluyan específicamente como cobertura adicional. Sin ella, los gastos de reparación de suelos, placas de yeso y enseres pueden ser elevados.

Comprueba lo siguiente:

  • «Atasco de agua y desbordamiento del sumidero» o algo parecido
  • Límites de 5.000, 10.000 o más

4. Costes de reconstrucción por falta de cobertura

Uno de los riesgos que más se pasan por alto es no tener suficiente cobertura para los costes actuales de reconstrucción.

Muchas políticas se basan en:

  • Estimaciones desactualizadas
  • Valor de mercado en lugar de coste de reconstrucción
  • Precios de obras antiguas

Las recomendaciones de las aseguradoras destacan lo importante que es revisar periódicamente la cobertura de la vivienda para que se ajuste a la inflación y a los costes locales de construcción.

Reseña:

  • El límite de la «Cobertura A – Vivienda»: ¿Te permitiría eso, siendo realistas, reconstruir tu casa hoy en día?
  • Tanto si tu póliza incluye el «coste de reposición» como si solo cubre el «valor real en efectivo» (ACV) de la estructura
  • Tanto si tienes una función de protección contra la inflación que aumenta la cobertura automáticamente

5. Antigüedad del tejado y limitaciones por daños

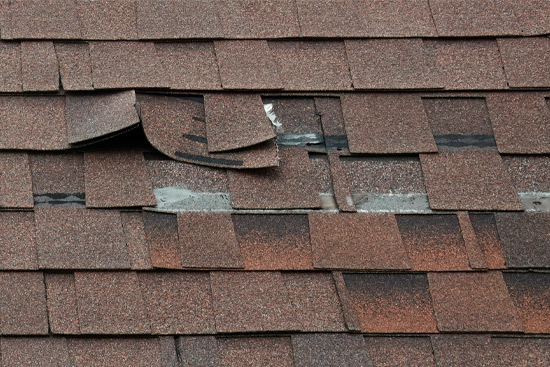
Teguela arrancada en un tejado a mansarda

La cobertura del tejado es una de las principales preocupaciones en zonas propensas al granizo, como McAllen. Las pólizas pueden:

  • Cambia el valor de los tejados más antiguos al valor real en efectivo (ACV)
  • Excluir los daños superficiales causados por el granizo
  • Limitar la cobertura en función de la antigüedad del tejado

Se recomienda a los propietarios que revisen con atención las restricciones específicas relativas a los tejados, sobre todo en zonas que suelen verse afectadas por tormentas.

Busca:

  • ¿Hay alguna cláusula especial o restricción relacionada con el tejado?
  • Tanto si tu tejado está cubierto por el coste de reposición como por el valor real en efectivo
  • Los límites de antigüedad que influyen en cómo se cubre tu tejado

6. Protección insuficiente frente a la responsabilidad civil personal

La cobertura de responsabilidad civil te protege si alguien sufre lesiones en tu propiedad o si eres legalmente responsable de los daños causados.

Entre los riesgos más comunes se encuentran:

  • Accidentes por resbalones y caídas
  • Mordeduras de perro
  • Incidentes relacionados con las piscinas

Muchos propietarios siguen teniendo límites bajos que quizá no protejan del todo sus bienes. Las recomendaciones sobre seguros aconsejan revisar los niveles de responsabilidad civil para garantizar una protección adecuada.

Esto es especialmente peligroso si:

  • ¿Tienes piscina o cama elástica?
  • Tener un perro (pueden quedar excluidas algunas razas)
  • Organizar grandes reuniones
  • Alquila parte de tu casa, aunque sea de vez en cuando

7. Cobertura limitada para objetos de valor y aparatos electrónicos

Las pólizas estándar suelen incluir sublímites para:

  • Joyas y relojes
  • Electrónica
  • Artículos de colección y armas de fuego
  • Equipamiento empresarial
  • Obras de arte e instrumentos musicales

Por ejemplo, los artículos caros, como las joyas, pueden tener una cobertura limitada a menos que se incluyan por separado. Se recomienda a los propietarios que revisen con atención los límites de los bienes personales.

Reseña:

  • Los límites especiales de la póliza para las categorías de vehículos que tienes
  • Tanto si necesitas una cobertura de bienes muebles específicos (cobertura por artículos) para objetos de gran valor

8. Cobertura limitada de gastos de manutención adicionales

Hay una fuga de agua y el suelo de madera se ha inundado. El suelo de la habitación se va a estropear por la inundación.

Si tu vivienda queda inhabitable, la cobertura de «Gastos de manutención adicionales» (ALE) te ayuda a pagar:

  • Alojamiento temporal
  • Comidas
  • Aumento de los costes de transporte

Sin embargo, muchas pólizas limitan tanto el importe como la duración de esta cobertura. Tras grandes tormentas, los retrasos en las reparaciones pueden prolongarse durante meses, por lo que es fundamental contar con una cobertura adecuada de ALE.

Pregúntale a tu agente:

  • ¿Cuál es mi límite por pérdida de uso (importe en dólares o porcentaje del valor de la vivienda)?
  • ¿Cuánto tiempo durará el pago (por ejemplo, 12 meses, 24 meses)?

Por qué es importante contar con experiencia local

Los seguros de hogar en McAllen no son todos iguales. Las pólizas varían bastante según la aseguradora, sobre todo en lo que se refiere a los riesgos relacionados con tormentas, viento y daños por agua.

Las agencias independientes, como SafeGuard Insurance Agency, ayudan a los propietarios de viviendas a:

  • Compara varias compañías de seguros
  • Entiende las exclusiones y las franquicias
  • Adapta la cobertura a los riesgos locales en el RGV
  • Evita los errores más comunes a la hora de hacer una póliza

No esperes a que se produzca un siniestro para descubrir las carencias

Una pareja muy animada firmando un contrato y llegando a un acuerdo con un agente inmobiliario o un asesor financiero que está sentado en su escritorio en la oficina. Un agente de seguros cerrando un trato en la oficina con unos clientes.

Hacer una revisión temprana de tu seguro de hogar ante huracanes es una de las formas más sencillas de proteger tu seguridad financiera. Revisar tu póliza ahora puede ayudarte a asegurarte de que no te enfrentes a gastos inesperados tras una tormenta, un incendio o un accidente.

Tanto si vives en McAllen, Weslaco, Brownsville o en cualquier otro lugar del RGV, las condiciones locales hacen que contar con una cobertura adecuada sea especialmente importante en toda la región.

Consigue una revisión gratuita de tu póliza de seguro de hogar

No esperes a que una reclamación ponga de manifiesto las lagunas de tu cobertura.

Pide hoy mismo una revisión gratuita de tu seguro de hogar con SafeGuard Insurance Agency y deja que un experto local revise tu póliza, compare aseguradoras y te ayude a subsanar costosas lagunas en la cobertura antes de que ocurra un desastre.

5 factores que afectan a las tarifas de tu seguro de coche en Brownsville

car insurance in Brownsville tx

Encontrar un seguro de coche en Brownsville, Texas, no consiste sólo en comparar precios. En el Valle del Río Grande, las decisiones sobre el seguro vienen determinadas por las condiciones locales de conducción, la proximidad de la frontera, la exposición a las inclemencias del tiempo y los perfiles de riesgo individuales.

En lugar de tratar el seguro como un producto de talla única, ayuda entender los cinco factores básicos que determinan tanto el coste como la cobertura en Brownsville. Una vez que están claros, todo resulta más fácil, desde la selección de la póliza hasta el precio de la prima.

Comprender el panorama de los seguros de coche en Brownsville

Antes de elegir una póliza, ayuda entender por qué las tarifas y los requisitos en Brownsville son como son.

La RGV tiene un perfil de seguros distinto impulsado por la densidad del tráfico, la exposición a las inclemencias del tiempo y los patrones de riesgo de los conductores. La cercana McAllen registró 2.724 accidentes de tráfico en 2023, lo que refleja la frecuencia con que se producen colisiones en la región.

Al mismo tiempo, alrededor del 15% de los conductores de Texas no tienen segurolo que aumenta los costes para todos los demás conductores. Cuando los conductores sin seguro se ven implicados en accidentes, las reclamaciones suelen recaer en los conductores asegurados, lo que eleva las primas.

El mal tiempo también influye. Las tormentas de granizo, las inundaciones y las fuertes lluvias repentinas son habituales en el sur de Texas, lo que añade presión a las reclamaciones de cobertura integral.

Los 5 factores clave que determinan el seguro de coche en Brownsville, TX

Un coche eléctrico negro circula por una autopista vacía con vegetación y un cielo azul de fondo.Antes de elegir una póliza, es importante comprender los cinco factores principales que influyen en las opciones de cobertura, el precio y la protección a largo plazo en el Valle del Río Grande.
1. Valor y antigüedad del vehículo

La antigüedad y el valor de mercado de tu vehículo determinan cuánta cobertura tiene sentido.

  • Los vehículos más nuevos suelen necesitar cobertura total
  • Los vehículos más antiguos pueden no justificar el seguro a todo riesgo y de colisión si las primas superan el valor
  • Un punto de referencia habitual es si las primas anuales superan aproximadamente el 10% del valor del coche

Este factor suele determinar si los conductores eligen la responsabilidad civil básica o la protección total.

2. Historial de conducción

Tu historial personal de conducción influye directamente en la forma en que las aseguradoras evalúan el riesgo.

  • Los accidentes aumentan las primas
  • Las infracciones de tráfico aumentan el riesgo percibido
  • Un historial de conducción limpio suele dar derecho a mejores tarifas y descuentos

Las compañías de seguros utilizan este historial para predecir el riesgo de siniestros futuros, lo que lo convierte en uno de los factores de tarificación más influyentes.

3. Condiciones locales de riesgo en Brownsville y la RGV

La ubicación es muy importante en el sur de Texas.

Los principales riesgos regionales son:

  • Proximidad de las fronteras y pautas de tráfico cruzado
  • Mayor exposición al robo de vehículos en las regiones fronterizas
  • La densidad del tráfico urbano afecta a la frecuencia de los accidentes
  • Condiciones meteorológicas adversas, incluido el granizo y las inundaciones
  • Tendencias regionales de accidentes, incluidos los altos índices de incidentes en ciudades cercanas

Con más del 84% de los tejanos viviendo en zonas urbanas, la congestión y la gravedad de los siniestros siguen siendo retos constantes.

4. Preferencia de presupuesto y deducible

El seguro es siempre un equilibrio entre el coste mensual y la protección financiera.

  • Deducibles más altos, primas mensuales más bajas
  • Las franquicias más bajas reducen los gastos de bolsillo durante las reclamaciones
  • La cobertura total en el RGV ronda los 180 $ al mes de media

Tu elección de franquicia afecta directamente a lo asequible que te parece tu póliza día a día frente a lo que pagas en caso de accidente.

5. Selección del nivel de cobertura

La ley de Texas establece unos requisitos mínimos de responsabilidad civil para todos los conductores:

Tipo de cobertura Requisito mínimo
Daños corporales 30.000 $ por persona / 60.000 $ por accidente
Daños materiales $25,000

Es lo que se conoce como cobertura 30/60/25.

  • 30.000 $ por persona en caso de lesiones
  • 60.000 $ por accidente
  • 25.000 $ por daños materiales

Sobre el papel, cumple los requisitos legales. En la práctica, puede quedarse corto en accidentes graves, sobre todo cuando las facturas médicas o las reparaciones del vehículo superan esos límites.

Otras opciones de cobertura son:

  • Cobertura de daños por accidente
  • Cobertura a todo riesgo contra robo, inclemencias del tiempo y riesgos sin colisión
  • Protección de motorista sin seguro para conductores que se dan a la fuga o sin seguro

Con alrededor del 15% de los conductores de Texas sin seguro, la protección adicional adquiere especial relevancia en Brownsville.

Por qué son importantes estos factores al elegir una póliza

Una fila de coches está aparcada a lo largo de una calle, con árboles otoñales visibles al fondo.Estos cinco factores actúan conjuntamente para determinar tanto tu coste como tu nivel de protección. Ningún elemento es independiente.
Por ejemplo:

  • Un vehículo de poco valor puede reducir la necesidad de cobertura total
  • Un mal historial de conducción puede aumentar las primas, independientemente del tipo de vehículo
  • Las condiciones locales de alto riesgo pueden justificar una mayor protección
  • Las limitaciones presupuestarias influyen en la elección de la franquicia
  • Las opciones de cobertura determinan hasta qué punto estás protegido en los accidentes del mundo real

Comprender cómo interactúan estos factores ayuda a evitar el infraseguro o el gasto innecesario.

En qué consiste una póliza de seguro de coche

Una póliza no es un producto único. Es una combinación de tipos de cobertura. Entender cada una de ellas ayuda a evitar lagunas que sólo aparecen durante un siniestro.

A continuación se desglosan los principales tipos de cobertura utilizados en Brownsville:

Explicación de los tipos de cobertura básica

Responsabilidad por daños corporales

Cubre los gastos médicos de otras personas si eres culpable de un accidente. También puede extenderse a los familiares que figuren en tu póliza cuando conduzcan con permiso.

Protección por lesiones personales (PIP) y pagos médicos

Paga los gastos médicos, los salarios perdidos e incluso los gastos funerarios tras un accidente, independientemente de la culpa.

Esto es especialmente importante en zonas donde los costes de la asistencia de urgencia pueden aumentar rápidamente.

Responsabilidad por daños materiales

Cubre los daños a vehículos, vallas, edificios y otros bienes que puedas golpear en un accidente.

Cobertura de colisión

Paga los daños sufridos por tu propio vehículo tras un accidente, vuelco o impacto con otro objeto. Las franquicias suelen oscilar entre 250 y 1.000 $.

Cobertura integral

Protege frente a riesgos ajenos a la colisión, como robo, vandalismo, tormentas, incendio o daños causados por animales; sucesos especialmente relevantes en el sur de Texas.

Cobertura de motorista sin seguro y con seguro insuficiente

Te cubre si el otro conductor no tiene seguro o tiene una cobertura insuficiente. Con aproximadamente el 15% de los conductores de Texas sin seguro, esta protección es especialmente importante en Brownsville.

Cómo elegir la cobertura adecuada en Brownsville

Seleccionar una póliza consiste en equilibrar el coste y la exposición.

Empieza por hacerte una pregunta sencilla:
Si tu vehículo sufriera daños mañana, ¿podrías permitirte repararlo o sustituirlo de tu bolsillo?

A partir de ahí, considera:

  • Antigüedad del vehículo y valor de reventa
  • Capacidad financiera para absorber costes de reparación imprevistos
  • Frecuencia de conducción y localización
  • Exposición a tormentas o riesgo de robo

Los vehículos más antiguos pueden no justificar la cobertura total si las primas superan anualmente el 10% del valor del coche.

Estrategias de cobertura por tipo de conductor

Conductores jóvenes

Un mayor riesgo significa primas más altas, pero descuentos como los programas de buen estudiante y los cursos de conducción defensiva pueden ayudar a reducir los costes.

Familias

Deberías dar prioridad a límites de responsabilidad más elevados y a la cobertura PIP. Muchos optan por límites 100/300/50 para una mejor protección.

Trabajadores fronterizos

Necesitas una cobertura que tenga en cuenta el riesgo de robo, la exposición a las tormentas y los patrones de viaje transfronterizos.

Conductores con poco kilometraje

Los seguros basados en el uso pueden reducir las primas mediante el seguimiento del comportamiento real al volante, con ahorros de hasta el 30%.

Comparar presupuestos de la forma correcta

Primer plano de una persona trabajando en una moderna mesa de oficina mientras utiliza un ordenador portátil plateado y sostiene una tarjeta o documento blanco en blancoLos precios de los seguros son incoherentes entre proveedores, incluso para coberturas idénticas.
Por eso, comparar al menos tres presupuestos es una práctica habitual.

Pero el precio por sí solo no basta.

Al revisar las políticas, céntrate en:

  • Límites de cobertura (no sólo cumplimiento mínimo)
  • Niveles de deducible
  • Exclusiones de la póliza
  • Ventajas añadidas como asistencia en carretera o cobertura de alquiler
  • Reputación de las reclamaciones y atención al cliente

Una prima más baja puede parecer atractiva hasta que deja lagunas en la protección.

Trabajar con una agencia independiente como Agencia de Seguros SafeGuard te permite acceder a múltiples aseguradoras en un solo lugar, lo que facilita comparar coberturas adecuadamente y evitar puntos ciegos en tu póliza.

Conducción transfronteriza y seguro en el RGV

Vivir en Brownsville significa a menudo cruzar a México por motivos de trabajo, familiares o de viaje. Eso crea una importante realidad en materia de seguros que muchos conductores pasan por alto.

Los seguros estadounidenses NO te cubren en México

Incluso las pólizas que sugieren una cobertura internacional limitada no suelen ser válidas para los requisitos legales mexicanos.

El seguro mexicano también es independiente

No se traslada a Estados Unidos una vez que regresas.

Requisitos legales en México

Los conductores que entren en México deben llevar al menos:
300.000 $ de seguro de responsabilidad civil.

Sin ella, los conductores se arriesgan a sanciones legales y a exponerse económicamente.

Opciones de cobertura para conductores transfronterizos

Según la frecuencia de los viajes, tienen sentido distintos niveles de cobertura:

  • Pólizas temporales para viajes cortos (cobertura de un día o una semana)
  • Cobertura mensual para visitantes frecuentes
  • Políticas transfronterizas completas para viajeros habituales

Protección adicional a tener en cuenta:

  • Cobertura de colisión para reparación de accidentes
  • Cobertura a todo riesgo por robo o daños causados por el clima
  • PIP para gastos médicos tras siniestros

Qué influye en los costes de los seguros transfronterizos

Hay varios factores que afectan al precio y a la idoneidad de la cobertura:

  • Antigüedad y valor del vehículo
  • Tiempo pasado en México
  • Historial de conducción
  • Región de destino
  • Si se trata de remolque o transporte

Las políticas de “corta-pega” rara vez tienen en cuenta estas variables adecuadamente.

Elegir una cobertura más inteligente en Brownsville

Coche rojo de juguete con llaves de coche en formulario de reclamación de seguro de automóvil y diagrama de informe de daños del vehículo que representa el seguro de automóvil y las reclamaciones por accidente.El seguro de coche en Brownsville está determinado por algo más que los requisitos legales. Refleja la geografía fronteriza, las tendencias de los accidentes, la exposición al clima y los hábitos reales de conducción en todo el Valle del Río Grande.

El objetivo no es simplemente cumplir las normas mínimas, sino conseguir una cobertura que realmente se sostenga cuando algo vaya mal.

Las agencias independientes como la Agencia de Seguros SafeGuard ayudan a simplificar ese proceso, emparejando a los conductores con pólizas creadas en función de sus riesgos específicos, presupuesto y patrones de viaje. Tanto si conduces localmente como si cruzas a México con regularidad, la estructura adecuada importa más que la prima más barata.

Si estás revisando un seguro de coche en Brownsville, Texas, tómate tu tiempo para comparar bien tus opciones, comprender lo que incluye cada póliza y elegir una cobertura que refleje cómo conduces realmente y no sólo el mínimo exigido por la ley.

Habla hoy mismo con la Agencia de Seguros SafeGuard para obtener un presupuesto gratuito y orientación personalizada, y consigue una cobertura que se adapte a tus necesidades con confianza.

¿Cuánto cuesta el seguro médico en McAllen?

Guide on choosing family health insurance plans, featuring cost details specific to McAllen.

Para muchos hogares de McAllen y del Valle del Río Grande en general, el seguro médico es un escudo financiero fiable que ayuda a las familias a prepararse para las necesidades médicas inesperadas de la vida. En una región marcada por la dinámica sanitaria transfronteriza y unas necesidades demográficas muy diversas, contar con una cobertura bien pensada es fundamental para el bienestar a largo plazo.

El seguro médico de McAllen funciona de tal manera que una aseguradora cubre parte o la totalidad de tus gastos médicos según las condiciones de tu póliza. Las familias de McAllen suelen elegir entre planes de indemnización (pago por servicio) y opciones de atención gestionada, cada uno de los cuales ofrece diferentes niveles de acceso a los profesionales sanitarios, control de costes y estructura de cobertura.

Aunque en Texas no es obligatorio tener un seguro médico, hay varios factores regionales que hacen que la cobertura sea importante para los residentes de McAllen:

Factores clave que determinan las necesidades de cobertura local

Un médico hablando sobre los costes del seguro médico con un anciano en la consulta de un médico.Antes de comparar planes, piensa en cómo el entorno único del RGV influye en las decisiones sobre la asistencia sanitaria:

  • Proximidad a la frontera: Las tendencias en la asistencia sanitaria transfronteriza pueden influir en cómo y dónde buscan asistencia médica los residentes.
  • Necesidades demográficas: los factores culturales y socioeconómicos locales determinan el tipo y la frecuencia de los servicios sanitarios.
  • Diferencias de costes entre regiones: la estructura de precios de la asistencia sanitaria en McAllen suele diferir de la de otras áreas metropolitanas de Texas.
  • Disponibilidad de la red de proveedores: Es importante saber qué proveedores forman parte de la red en todo el Valle para sacar el máximo partido a tus prestaciones.

Mientras valoras tus opciones, no te fijes solo en las primas. Las preferencias en cuanto a proveedores, las necesidades de medicamentos recetados, los niveles de franquicia y el uso habitual que hace tu familia de los servicios médicos son factores que ayudan a determinar qué póliza se adapta mejor a tu situación económica y a tus objetivos de salud a largo plazo.

Un análisis detallado de los costes del seguro médico en McAllen

Entender bien en qué consisten los costes ayuda a los vecinos de McAllen a elegir una cobertura que se adapte tanto a sus necesidades como a su presupuesto. Como los precios de la asistencia sanitaria en McAllen pueden diferir de las medias estatales, contar con asesoramiento local resulta muy útil a la hora de elegir un plan.

Factores principales que determinan los costes del plan

Cuando revises los gastos del seguro médico, ten en cuenta los siguientes factores que influyen en los costes:

  • Variaciones en las primas: Los planes individuales suelen oscilar entre 350 y 550 dólares al mes, mientras que los planes familiares suelen estar entre 700 y 1.200 dólares. Los empleados con cobertura a través del trabajo pueden pagar entre 100 y 300 dólares al mes, y la empresa se hace cargo de la mayor parte de la prima restante.
  • Edad y estado de salud: Las personas mayores suelen tener que pagar primas más altas, y quienes padecen enfermedades preexistentes pueden tener que asumir costes adicionales, dependiendo del tipo de plan.
  • Tipo de plan: Los planes de indemnización suelen tener primas más altas, pero ofrecen una mayor variedad de proveedores. Las opciones de atención gestionada, como las HMO, ofrecen primas más bajas, pero limitan el acceso a proveedores fuera de la red.
  • Estructura de la franquicia: los planes con franquicias más altas reducen las primas mensuales, pero requieren un mayor gasto inicial antes de que entre en vigor la cobertura.

Para que la cobertura siga siendo asequible, las familias de McAllen pueden informarse sobre los planes subvencionados del mercado de seguros, las opciones compatibles con las cuentas de ahorro para la salud (HSA) o los acuerdos de gastos flexibles. Las agencias locales, como SafeGuard Insurance Agency, pueden ayudarte a encontrar formas de reducir los costes sin renunciar a la protección que necesita tu familia.

Comparación de tipos de planes: seguros médicos individuales, familiares y de empresa

Un médico revisa el estado de salud de un niño con un estetoscopio, asegurándose de que reciba la atención médica adecuada en un centro sanitario.Para elegir el seguro médico adecuado en McAllen, lo primero es entender las ventajas de cada tipo de plan. Los residentes de McAllen suelen barajar tres tipos principales de cobertura, cada uno con sus propias ventajas.

Planes de seguro médico individuales: un análisis más detallado

Estos planes son para quienes contratan un seguro por su cuenta:

  • Pensado para personas que no tienen cobertura a través del trabajo ni de la familia
  • Opciones flexibles de acceso a la red y niveles de prestaciones
  • Las primas suelen ser más altas que en los planes colectivos
  • Ideal para contratistas, residentes autónomos y trabajadores independientes de toda la zona de McAllen

Planes de seguro médico familiar: cobertura para toda la familia

Esta opción permite incluir a varios miembros de la familia en una misma póliza:

  • Normalmente sale más barato que contratar planes individuales por separado
  • Se puede adaptar a las diferentes necesidades médicas de la familia
  • Ideal para familias con niños o con varios adultos que busquen una cobertura constante

Cobertura patrocinada por la empresa: protección colectiva

Muchos empleados de McAllen dependen de los planes de la empresa para que les resulte asequible:

  • Por lo general, las empresas pagan una parte importante de la prima
  • Las tarifas para grupos suelen reducir los gastos mensuales totales
  • Las opciones del plan pueden estar limitadas dependiendo de la empresa
  • Prácticas deducciones de nómina y posibles ventajas fiscales

Aspectos clave a tener en cuenta a la hora de comparar planes

A la hora de valorar estas opciones en McAllen, ten en cuenta lo siguiente:

  • Tanto si tus proveedores preferidos de McAllen o del RGV están dentro de la red
  • El consumo habitual de medicamentos en tu casa
  • Límites presupuestarios mensuales y asequibilidad de las primas
  • Necesidades de medicamentos con receta
  • Las franquicias y cómo afectan a los gastos que tienes que pagar de tu bolsillo

Los profesionales locales del sector de los seguros, como la agencia SafeGuard Insurance Agency, pueden comparar varias aseguradoras en paralelo, lo que te ayuda a ver exactamente cómo se ajustan los distintos planes a tus necesidades económicas y a tus prioridades en materia de salud.

Consejos para ahorrar en el seguro médico durante el periodo de inscripción abierta en McAllen

Un formulario de reclamación del seguro junto a un estetoscopio y dinero en efectivo, que representan los costes del seguro médico en McAllen.Para sacar el máximo partido al periodo de inscripción abierta, a los vecinos de McAllen les conviene analizar sus necesidades y explorar todas las opciones disponibles.

Formas inteligentes de reducir los costes y mejorar la cobertura

Usa estas estrategias para conseguir un plan que proteja tanto tu salud como tu presupuesto:

  • Echa un vistazo a los gastos médicos del año pasado: un análisis de fin de año te ayuda a identificar tendencias que pueden orientarte a la hora de elegir un plan.
  • Compara varias aseguradoras: las agencias locales pueden recabar presupuestos y ofrecerte comparativas claras en cuanto a niveles de cobertura, precio y prestaciones.
  • Entiende cómo funciona tu franquicia: unas franquicias más altas reducen las primas, pero aumentan los posibles gastos que tendrás que pagar de tu bolsillo; elige un nivel que se adapte a tu situación económica.
  • Piensa en las cuentas HSA: estas cuentas ofrecen ventajas fiscales y te permiten apartar dinero para futuros gastos médicos.
  • Pregunta por los descuentos: los programas de bienestar, los factores relacionados con el hogar y las opciones de paquetes combinados pueden hacer que tengas derecho a tarifas reducidas.
  • Da prioridad a los profesionales sanitarios de la red: si te quedas dentro de la red de tu aseguradora en McAllen y el RGV, te ayudará a mantener los costes bajos.
  • Busca ayuda de expertos locales: SafeGuard Insurance Agency ofrece asesoramiento personalizado a los vecinos de McAllen que tienen que tomar decisiones complicadas sobre la inscripción.

Protege tu salud y tu futuro financiero en McAllen y en el RGV

Tu salud se merece un plan que te ayude hoy y te prepare para el mañana. La agencia de seguros SafeGuard ofrece soluciones de seguro médico completas y personalizables, diseñadas para las familias de McAllen, desde planes flexibles de indemnización hasta opciones coordinadas de atención médica gestionada.

Deja que nuestro equipo te ayude a comparar aseguradoras, a entender tus prestaciones y a elegir la cobertura que mejor se adapte a tu estilo de vida y a tu presupuesto. Descubre las opciones de seguro que hay en McAllen y da el primer paso para proteger tu salud y tu tranquilidad financiera. Llámanos hoy mismo para conocer tus opciones.

Domina el proceso de reclamación del seguro del hogar en 11 sencillos pasos

Home insurance claim

Ser propietario de una vivienda supone una inversión enorme, y el seguro de hogar te ofrece la protección necesaria frente a incidentes imprevistos, como incendios, tormentas o robos. Pero, ¿qué pasa cuando tienes que presentar una reclamación? El proceso puede parecer abrumador si no conoces los pasos a seguir. Entender bien cómo funciona el proceso de reclamación puede ayudarte a aliviar parte del estrés y a que todo vaya sobre ruedas.

En este artículo te guiaremos paso a paso por el proceso para tramitar tu reclamación del seguro de hogar en McAllen, cubriendo todo, desde las primeras medidas que debes tomar tras un siniestro hasta cómo puede afectar tu reclamación a las primas futuras.

1. Primeros pasos: ponerte en contacto con tu compañía de seguros

Un hombre sonriente en casa usando el móvil.

Tras un siniestro cubierto por la póliza, como un robo, un incendio o daños causados por una tormenta, es importante actuar con rapidez. Uno de los primeros pasos es ponerte en contacto con tu compañía de seguros lo antes posible. Los retrasos a la hora de notificarlo pueden acarrear complicaciones o incluso que te rechacen la reclamación. La mayoría de las aseguradoras establecen un plazo para presentar las reclamaciones, así que es fundamental comunicarlo cuanto antes.

Si te pones en contacto con tu aseguradora cuanto antes, te orientarán sobre los pasos a seguir y evitarás posibles sanciones por notificarlo tarde. Cuanto antes empieces el proceso, antes podrás contar con una solución.

2. Documentación y pruebas: cómo preparar tu caso

Una vez que te hayas puesto en contacto con tu compañía de seguros del hogar, tendrás que documentar los daños a fondo. Esto incluye hacer fotos y grabar vídeos de las zonas y los objetos afectados. Unas pruebas claras y detalladas respaldan tu reclamación. Si has tenido que hacer reparaciones de emergencia para evitar daños mayores (como tapar una ventana rota o arreglar un techo con goteras), guarda los recibos de esos gastos. A menudo, tu aseguradora te los reembolsará más adelante.

Además, evita tirar cualquier objeto dañado hasta que el perito de tu seguro haya podido inspeccionarlo. Conservar los bienes dañados ayudará a que se haga una valoración precisa de la reclamación.

3. Revisión de la póliza: conoce tu cobertura

Inversor, asesor financiero o pareja sentados a la mesa en una reunión para hablar del presupuesto, poner al día las pólizas o revisar documentos en la oficina. Agente de seguros, charla o consulta con clientes sobre seguros de vida, estrategias o revisión de contratos

Antes de presentar tu reclamación, es buena idea que revises tu póliza. Cada póliza de seguro de hogar tiene sus propios límites de cobertura, franquicias y exclusiones. Si te familiarizas con estos detalles, entenderás mejor qué está cubierto y qué no.

Por ejemplo, algunas pólizas pueden cubrir los daños estructurales, pero excluyen la cobertura de los bienes personales o los gastos de alojamiento temporal. Conocer estos detalles puede ayudarte a gestionar tus expectativas durante el proceso de reclamación.

4. Presentación de la reclamación: cómo entregar la documentación

Para presentar una reclamación al seguro del hogar, normalmente hay que rellenar unos formularios y enviar la documentación necesaria. Este proceso puede variar según tu aseguradora, pero, en general, tendrás que aportar:

  • Un formulario de reclamación cumplimentado
  • Fotos o vídeos de los daños
  • Prueba de propiedad de los artículos dañados (recibos o comprobantes de compra)
  • Una denuncia policial (en casos de robo o vandalismo)

Algunas compañías de seguros te permiten presentar reclamaciones por Internet o a través de aplicaciones móviles, lo que hace que el proceso sea más cómodo. Asegúrate de que toda la documentación necesaria esté correcta y completa para evitar retrasos innecesarios.

5. Investigación de la reclamación: la revisión de la aseguradora

Una vez presentada tu reclamación, la compañía de seguros empezará con la investigación. Este paso suele implicar que un perito de seguros visite tu propiedad para evaluar la magnitud de los daños. La función del perito es evaluar la situación, determinar si tu reclamación es válida y calcular el coste potencial de las reparaciones o sustituciones.

Durante esta fase, colabora con el perito y facilítale cualquier información adicional que te pida. Cuanto más transparente y preparado estés, más fluido será el proceso de investigación.

6. El papel del perito: inspección y evaluación

Un inspector de viviendas con amplia experiencia explica los resultados de la inspección al propietario; un manitas, con un portapapeles en la mano, revisa los detalles antes de las reformas de la vivienda; mejoras en el interior de la casa; diseño de interiores; inmobiliaria

El perito de seguros desempeña un papel fundamental en tu reclamación. Inspeccionará la propiedad, revisará la documentación que le hayas facilitado y recabará presupuestos para las reparaciones. En función de lo que constate, calculará el importe de la indemnización.

Es importante que te comuniques abiertamente con el perito y le hagas todas las preguntas que tengas. Recuerda que su objetivo es comprobar la validez de la reclamación y que la cobertura se ajuste a las condiciones de tu póliza.

7. Aprobación o denegación de la reclamación: el resultado

Una vez que el perito termine su evaluación, la compañía de seguros aprobará o rechazará tu reclamación. Si la aprueban, recibirás una oferta de indemnización. Sin embargo, a veces las reclamaciones pueden ser rechazadas por diversas razones, como la falta de cobertura para ese tipo concreto de daño o no haber presentado la reclamación dentro del plazo establecido.

Si te rechazan la reclamación y crees que ha sido injusto, tienes la opción de impugnar la decisión o presentar un recurso. Revisar tu póliza y aportar pruebas adicionales, como presupuestos de reparación independientes, puede reforzar tu caso durante este proceso.

8. Liquidación: cómo te pagarán

Cuando te aprueben la reclamación, el siguiente paso es acordar la indemnización. Normalmente, los propietarios pueden elegir entre dos tipos de indemnización:

  • Valor en efectivo: Es el valor actual de tus bienes dañados, una vez descontada la depreciación.
  • Coste de reposición: cubre el coste de sustituir los bienes dañados por otros nuevos de tipo y calidad similares.

En la indemnización también se tendrá en cuenta la franquicia que tienes que pagar, así que prepárate para este gasto de tu propio bolsillo. Algunas pólizas ofrecen la posibilidad de pagar a plazos, sobre todo si las reparaciones son importantes.

9. Recibir el pago: qué puedes esperar

Empresarios firmando un contrato con un agente inmobiliario. Idea para un seguro de hogar para asesores.

Una vez acordado el acuerdo, recibirás el pago de la compañía de seguros. Esto puede tardar desde unos días hasta varias semanas, dependiendo de la complejidad de la reclamación y del tipo de método de pago que hayas elegido.

Es posible que la aseguradora te haga pagos por separado para los distintos aspectos de tu reclamación, como las reparaciones de tu vivienda y el reembolso de tus pertenencias personales. Si tienes una hipoteca, es posible que tu entidad crediticia también participe en el proceso para asegurarse de que los fondos se utilicen correctamente.

10. Reparaciones y contratistas: cómo elegir bien

Una vez que tengas la indemnización, es hora de elegir a los contratistas para las reparaciones. Sé cuidadoso a la hora de elegir contratistas con licencia y de confianza. Muchas compañías de seguros te dan una lista de proveedores recomendados, pero no estás obligado a recurrir a ellos. Sin embargo, si eliges a tu propio contratista, es recomendable que hables con tu aseguradora, ya que es posible que quieran supervisar cómo van las reparaciones.

Ten en cuenta que las reparaciones no autorizadas pueden afectar a la indemnización, así que pide siempre permiso a tu aseguradora antes de seguir adelante.

11. Comunicación continua: mantente conectado

Durante todo el proceso de reclamación, es fundamental mantener una comunicación fluida con tu aseguradora. Guarda un registro de toda la correspondencia, incluidos los correos electrónicos y las llamadas telefónicas, y haz un seguimiento si no recibes información actualizada a tiempo. Una comunicación bien organizada te ayuda a evitar malentendidos y te mantiene al tanto de todo.

Repercusiones en las primas futuras: lo que tienes que saber

Presentar una reclamación al seguro del hogar a veces puede hacer que te suban las primas en el futuro. Las aseguradoras pueden interpretar que tener varias reclamaciones es un indicio de riesgo. Antes de reclamar por reparaciones menores, piensa en el coste de la franquicia y en cómo podría afectar a tus tarifas. En algunos casos, puede que te convenga pagar de tu bolsillo los problemas más pequeños para evitar que te suban las primas.

Situaciones especiales: cómo afrontar eventos catastróficos

Cuando se producen catástrofes, como huracanes o inundaciones a gran escala, que afectan a zonas extensas, el proceso de tramitación de las reclamaciones puede alargarse debido al gran volumen de reclamaciones que hay que gestionar. Las aseguradoras pueden dar prioridad a los casos de emergencia, pero prepárate para posibles retrasos si tu reclamación forma parte de un desastre de mayor envergadura.

Advertencias sobre fraudes: mantente honesto

Te recomendamos que seas sincero durante todo el proceso de reclamación. Dar información falsa o exagerar el valor de los daños puede provocar que te denieguen la reclamación y acarrear posibles consecuencias legales. El fraude a las aseguradoras es un delito grave, y ser sincero te protegerá de cualquier problema.

¡Protege tu casa en RGV, McAllen, con un proceso de reclamación sin complicaciones con nosotros!

Una pareja feliz con una tableta llena de documentos en casa para la planificación financiera, el saldo bancario y el pago de deudas. Un hombre, una mujer y papeleo sobre el presupuesto de ahorro, el seguro de la vivienda y la puntuación crediticia de la hipoteca.

Vivir en el Valle del Río Grande o en McAllen conlleva una serie de retos, como tormentas intensas y posibles inundaciones. Es imprescindible contar con una póliza de seguro de vivienda completa y adaptada a estos riesgos.

Contar con la cobertura adecuada puede facilitarte la tramitación de una reclamación con total confianza, sabiendo que tu aseguradora te respaldará cuando ocurra un percance. Si buscas asesoramiento de expertos, SafeGuard Insurance está aquí para ayudarte en cada paso del proceso.

Nos especializamos en ofrecer soluciones personalizadas de seguros de hogar en McAllen, Laredo y Brownsville que se adaptan a tus necesidades específicas, ayudándote a gestionar el proceso de reclamaciones con facilidad. Tanto si quieres revisar tu póliza actual como si buscas contratar una nueva cobertura, te ayudaremos a conseguir la protección que necesitas a un precio que se ajuste a tu presupuesto. Ponte en contacto con nosotros hoy mismo para saber más.

Lo que todo propietario de McAllen debería saber sobre los seguros

Family outside a house

Para la mayoría de los estadounidenses, una vivienda va a ser el mayor gasto al que probablemente tendrán que hacer frente a lo largo de su vida.

En Texas, el valor medio de una vivienda era de unos 301.806 dólares en julio de 2026, según el Índice de Valor Inmobiliario de Zillow. En McAllen, el valor medio de una vivienda era de 228.710 dólares, lo que hace que la ciudad sea más asequible que la media estatal, aunque sigue suponiendo una inversión importante para quienes quieren comprar una casa.

Entonces, si la inversión es elevada, ¿por qué no asegurarla con una póliza de seguro de hogar adecuada? Piensa en el seguro de hogar como una red de seguridad para tu activo más valioso. En este artículo te explicaremos todo lo que los propietarios deben saber sobre el seguro de hogar en McAllen.

El agente inmobiliario les está explicando el estilo de la casa a los clientes que han venido a ver el diseño de la vivienda y a firmar el contrato de compraventa. En una oficina moderna

¿Por qué necesitas un seguro en McAllen, Texas?

En Texas hay tormentas eléctricas y fenómenos meteorológicos extremos durante todo el año, pero en el Valle del Bajo Río Grande el riesgo de fenómenos meteorológicos extremos es mayor durante la primavera. Según el Servicio Meteorológico Nacional de Brownsville/Valle del Río Grande, los datos de 1996 a 2024 registraron 702 episodios de granizo y vientos destructivos, lo que supone una media de unos 24 episodios al año. Mayo suele ser el mes más activo, seguido de abril y junio.

Las tormentas intensas pueden traer granizo de gran tamaño, vientos destructivos, tornados y lluvias torrenciales que pueden provocar inundaciones repentinas. Las previsiones para la primavera de 2026 del Servicio Meteorológico Nacional siguieron destacando el riesgo de inundaciones repentinas, sobre todo en abril, junto con tormentas eléctricas intensas capaces de generar vientos destructivos, granizo de gran tamaño y tornados.

Para los propietarios y constructores del Valle del Río Grande, es importante conocer estos riesgos estacionales a la hora de plantearse la instalación de tejados, sistemas de drenaje, protección estructural y otras medidas pensadas para proteger las viviendas y los inmuebles frente a las condiciones meteorológicas extremas.

En Texas, la ley no obliga a tener un seguro

Aunque en Texas no es obligatorio tener un seguro de hogar, a diferencia de lo que ocurre con el seguro de coche, las entidades crediticias suelen exigirlo. Si vas a solicitar una hipoteca en McAllen o en zonas cercanas como Laredo o Brownsville, ten en cuenta que necesitarás un seguro de hogar como parte de tu planificación financiera.

A diferencia del seguro de coche, que es obligatorio para los conductores en Texas, ninguna ley estatal obliga a los propietarios a contratar un seguro de hogar. Sin embargo, aunque no sea un requisito legal, muchas entidades hipotecarias exigen a los prestatarios que contraten un seguro de hogar como condición para conceder el préstamo.

Las entidades crediticias querrán proteger sus inversiones, y el seguro de hogar ofrece protección financiera tanto al propietario como a la entidad crediticia en caso de que la vivienda sufra daños.

En la mayoría de los casos, las entidades crediticias exigen a los propietarios que mantengan un nivel mínimo de cobertura durante toda la vigencia del préstamo hipotecario.

Así que, si estás buscando una hipoteca, es mejor que contrates un seguro.

Una pareja de jóvenes casados, curiosos e interesados, leyendo un documento en papel, una notificación de aprobación de un préstamo bancario, una carta o un contrato, sentados juntos en el sofá de casa.

Entender la póliza de seguro de hogar

El primer paso para contratar un seguro de hogar es entender bien la póliza.

Cualquier póliza de seguro tiene páginas y páginas de información escrita. Por eso, conocer todos los detalles puede parecer abrumador. Pero para empezar, tienes que saber dos cosas: el tipo de seguro de hogar y la cobertura.

Hay varios tipos diferentes de pólizas de seguro de vivienda, y cada una ofrece distintos niveles de cobertura. El tipo de póliza influye en las primas y en el coste total de la cobertura.

Tipos de seguros de hogar en McAllen

Los cuatro tipos más habituales que hay en McAllen, Texas, son:

  1. Póliza HO-1 (Forma básica): Este seguro es la forma más básica de cobertura para propietarios de vivienda y ofrece protección para la estructura de la vivienda frente a un número limitado de riesgos específicos, como el incendio y los rayos. Por lo general, los bienes personales no están cubiertos por esta póliza.
  2. Póliza HO-2 (formulario amplio): Esta póliza te ofrece cobertura para la estructura de tu vivienda frente a los riesgos específicos que se detallan en la póliza, que suelen incluir amenazas habituales como incendios, robos, vandalismo y ciertos desastres naturales. Los efectos personales están cubiertos en función de los riesgos específicos que se indiquen.
  3. Póliza HO-3 (Formulario especial): Es el tipo de póliza de seguro de vivienda más habitual y ofrece una amplia cobertura para la estructura de tu casa frente a todos los riesgos, salvo aquellos que se excluyen específicamente en la póliza. También cubre tus pertenencias personales según una lista de riesgos específicos e incluye protección de responsabilidad civil.
  4. Póliza HO-5 (Formula Integral): Esta póliza va más allá de la HO-3, ya que ofrece una cobertura integral tanto para la estructura de tu vivienda como para tus pertenencias personales, con una cobertura de riesgos abiertos. Esto significa que te protege frente a todos los riesgos, salvo aquellos que estén específicamente excluidos.

También está el HO-4, que se conoce como «seguro para inquilinos», y el HO-6, conocido como «seguro para pisos en propiedad horizontal». Sus nombres lo dicen todo y están pensados para casos concretos. Así que, a menos que tengas un piso en propiedad horizontal en McAllen, quizá no te convenga.

Estas opciones son válidas tanto si buscas un seguro de hogar en McAllen como si estás explorando opciones de seguro de hogar en Laredo o Brownsville.

Reunión de negocios, apretón de manos de bienvenida y una pareja se reúne con un abogado o un asesor financiero. Hombre mayor casado, su mujer y una mujer hablando sobre la jubilación, la planificación y los documentos de seguros para la gestión del patrimonio.

Opciones de cobertura de seguros de hogar en McAllen

Aquí tienes una lista de las cosas que suelen estar cubiertas por una póliza de seguro de vivienda en McAllen, Texas:

  • Vivienda: como mínimo, querrás proteger los cimientos o la estructura misma. Por eso, la cobertura de vivienda es imprescindible. Cubre todo, desde los cimientos hasta el armazón y el tejado. La cobertura de vivienda también puede incluir otras estructuras de tu propiedad, como garajes, cobertizos, vallas y piscinas.
  • Cobertura de bienes muebles: imagínate que una riada repentina arrasa tu vivienda y daña tus muebles y aparatos electrónicos. ¡Ahí es donde entra en juego el seguro de hogar! Esta cobertura protege tus preciadas pertenencias, desde muebles y electrodomésticos hasta ropa y aparatos electrónicos, en caso de que se produzcan incidentes cubiertos por la póliza, como robos, incendios o daños causados por fenómenos meteorológicos.
  • Cobertura de responsabilidad civil: protección financiera en caso de que alguien resulte herido en tu propiedad o si tú o un familiar causáis accidentalmente daños a la propiedad de otra persona. Esto es especialmente importante si organizas reuniones, barbacoas o actividades de ocio en tu propiedad e invitas a gente. Te ayuda a cubrir los gastos médicos y los honorarios legales si alguien te demanda por un accidente ocurrido en tu propiedad.
  • Gastos de manutención adicionales (ALE): se trata de la cobertura de los gastos de manutención temporales en caso de que tu vivienda quede inhabitable debido a un siniestro cubierto, como el reembolso de estancias en hoteles o alojamientos de alquiler mientras se repara o reconstruye tu vivienda.

Los vecinos de McAllen, Laredo y Brownsville deberían plantearse contratar una cobertura adicional para riesgos específicos de la zona, como el granizo y las inundaciones.

Además de las mencionadas anteriormente, tienes la opción de contratar coberturas adicionales. Entre ellas se incluyen la cobertura contra el granizo, que cubre los daños causados por granizadas, y la cobertura contra desbordamientos, que te reembolsa los daños provocados por el desbordamiento de desagües o alcantarillas.

Por eso, tienes que tener en cuenta estos dos factores a la hora de elegir la póliza de seguro para tu casa.

Las necesidades de seguro van cambiando con el tiempo

El mundo que nos rodea cambia constantemente, y las necesidades de protección evolucionan al mismo ritmo. Los seguros, como protección frente a riesgos imprevistos, no son una excepción.

El seguro de vivienda, en concreto, tiene que adaptarse para seguir el ritmo de estos cambios y garantizar que sigue ofreciendo una protección completa para nuestras casas.

Por ejemplo, el aumento de la frecuencia y la intensidad de las tormentas, las inundaciones y los incendios forestales obliga a ajustar las coberturas y puede que haya que añadir cláusulas adicionales para riesgos en zonas que antes se consideraban de bajo riesgo.

Además, a veces, las pólizas se vuelven más personalizables, lo que permite a los propietarios adaptar la cobertura a sus necesidades específicas y a su perfil de riesgo. Por ejemplo, se pueden ofrecer descuentos por instalar medidas de prevención de inundaciones o por optar por materiales de construcción sostenibles.

Por eso, cuando haya algún cambio en tu estilo de vida o en tu entorno, es buena idea que lo reflejes en tu póliza de seguro.

Elige el agente inmobiliario adecuado con el que trabajar

Un agente con experiencia puede ayudarte a encontrar la póliza que mejor se adapte a tus necesidades. Conoce bien los entresijos del mercado local, tanto si estás en McAllen como si buscas un seguro de hogar en Brownsville.

Tienes que elegir la póliza adecuada. Para eso, primero tienes que acudir al corredor adecuado. De hecho, dar con el corredor adecuado ya es tener la mitad del trabajo hecho.

Un agente de seguros adecuado puede evaluar tus necesidades específicas y tu perfil de riesgo para recomendarte pólizas que ofrezcan la cobertura más adecuada a un precio competitivo.

Descubre cómo funciona la tramitación de reclamaciones y el servicio de atención al cliente en el RGV

Por último, deberías saber algunas cosas sobre los seguros de hogar y el servicio de atención al cliente que hay en tu zona.

Cuando llega el momento de presentar una reclamación, contar con un agente de seguros de tu lado puede ser de gran ayuda. Puede defender tus intereses, negociar con la compañía de seguros y asegurarse de que recibas una indemnización justa. Esto es mejor y más seguro que presentar la reclamación tú mismo.

Pero si prefieres hacerlo por tu cuenta, asegúrate de que haya un servicio de atención al cliente de confianza en tu zona. El proceso de tramitación puede llevar varias rondas de conversaciones, consultas y visitas in situ. Un servicio de confianza te garantiza que te atiendan cuanto antes.

Si estás buscando un seguro de hogar en McAllen, ¿por qué no pides un presupuesto gratis?

Comprender la terminología de los seguros: una guía completa

Happy family with child meeting with manager at real estate agency. Smiling husband and wife shaking hands with agent and thanking him for help. Buying new house and signing purchase agreement concept

Descubre el mundo de los seguros con nuestra guía “Comprensión de la terminología de seguros: Una guía completa”. Diseñada para posibles compradores de seguros, esta guía simplifica términos complejos, ayudándote a tomar decisiones informadas. Prepárate para dominar el lenguaje de los seguros y así poder elegir la mejor cobertura para tus necesidades.

Cobertura
La cantidad de dinero cubierta y proporcionada al asegurado bajo un plan de seguro.
Prima
La cantidad pagada por un asegurado para iniciar una póliza de seguro.
Deducible
La cantidad que debe pagar el asegurado antes de que entre en acción una reclamación de seguro.
Póliza
Un contrato entre el asegurador y el asegurado que contiene los términos de una reclamación de seguro.
Responsabilidad
Se refiere a las obligaciones que tiene una parte hacia otra. Puede ser responsabilidad ante terceros, responsabilidad por productos, etc.
Gestión de riesgos
Es el proceso de identificar, evaluar y mitigar los riesgos asociados con una póliza de seguro.
Reclamaciones
La solicitud al proveedor de seguros para obtener un reembolso por las pérdidas aseguradas.
Suscripción
El proceso de identificar y calcular el valor del riesgo contra el cual se proporciona el seguro.
Asegurador
La parte que proporciona el servicio de seguro. Ej: compañía de seguros.
Indemnización
Una acción en la que una parte acuerda compensar las pérdidas potenciales o previas de otra parte.
Protección
Se refiere a los riesgos financieros que cubre el seguro.
Reembolso
La cantidad que se devuelve o reintegra al asegurado.
Actuario
Es un profesional con experiencia en el cálculo de los riesgos financieros asociados al producto a asegurar.
Cláusulas adicionales
Son complementos que se pueden disfrutar además de tu póliza de seguro mediante el pago de un extra.
Copago
El porcentaje de la suma asegurada que el asegurado paga de su propio bolsillo.
Cobertura integral
Una póliza de seguro que cubre los daños causados por ti mismo y por un tercero.
Colisión
La protección proporcionada bajo el seguro de automóvil cuando tu vehículo choca con un objeto inanimado.
Beneficios
Se refieren a todas las ventajas que cubre una póliza de seguro.
Exclusiones
Se refieren a los beneficios que una póliza de seguro no cubre.
Evaluación de riesgos
Un proceso de cálculo del valor del activo contra el cual se toma el seguro, de acuerdo con el riesgo asociado a él.